
Kiểm soát chi phí sản xuất (Manufacturing Cost Control) là quá trình theo dõi, phân tích và chủ động điều phối toàn bộ các khoản chi phí phát sinh trong quá trình chế tạo sản phẩm nhằm đảm bảo giá thành thực tế không vượt định mức kế hoạch, bảo vệ biên lợi nhuận mục tiêu của doanh nghiệp. Cùng Q Systems tìm hiểu nguyên nhân rò rỉ chi phí sản xuất và giải pháp giúp quản lý và doanh nghiệp kiểm soát chi phí sản xuất.
Bản chất và các khoản mục cấu thành chi phí sản xuất
Để kiểm soát giá thành hiệu quả, doanh nghiệp cần phân rã chính xác 3 cấu phần chi phí cốt lõi phát sinh tại phân xưởng:
- Chi phí nguyên vật liệu trực tiếp (Direct Materials): Bao gồm toàn bộ chi phí nguyên liệu chính, vật liệu phụ trực tiếp cấu thành nên thực thể sản phẩm theo bảng định mức kỹ thuật BOM.
- Chi phí nhân công trực tiếp (Direct Labor): Khoản tiền lương, phụ cấp và các khoản trích theo lương của đội ngũ công nhân vận hành máy móc trực tiếp trên dây chuyền chế tạo.
- Chi phí sản xuất chung (Manufacturing Overhead): Bao gồm chi phí khấu hao nhà xưởng, máy móc thiết bị, chi phí bảo trì sửa chữa, điện, nước, khí nén, vật tư tiêu hao phụ trợ và tiền lương của đội ngũ quản đốc, kỹ sư giám sát.
Bên cạnh đó, nhà quản trị cần phân biệt rạch ròi giữa chi phí biến đổi (Variable Costs) và chi phí cố định (Fixed Costs). Chi phí biến đổi tăng giảm tương ứng theo khối lượng sản lượng tạo ra, đòi hỏi nhà máy phải kiểm soát chặt chẽ định mức tiêu hao nguyên vật liệu. Ngược lại, chi phí cố định duy trì ổn định bất kể sản lượng, yêu cầu phân xưởng phải tối đa hóa công suất khai thác thiết bị để phân bổ chi phí thấp nhất trên từng đơn vị sản phẩm hoàn thiện.
4 "Lỗ đen" rò rỉ chi phí sản xuất phổ biến tại hiện trường nhà xưởng
Chi phí thực tế thường xuyên đội nón ra đi bắt nguồn từ những lãng phí hữu hình và vô hình diễn ra từng phút tại mặt sàn xưởng:
- Lãng phí do dừng máy đột ngột (Unplanned Downtime): Thiết bị gặp sự cố khiến cả dây chuyền ngưng trệ, công nhân phải ngồi chờ nhưng doanh nghiệp vẫn phải chi trả chi phí nhân công và chi phí cố định, đồng thời làm phát sinh thêm các khoản phí sửa chữa khẩn cấp đắt đỏ.
- Tỷ lệ phế phẩm và làm lại cao (Scrap & Rework): Mỗi sản phẩm hỏng không chỉ làm mất đi giá trị của phần nguyên vật liệu đã cấp phát, mà còn gây lãng phí toàn bộ điện năng, giờ máy khấu hao và công sức lao động đã đầu tư ở các công đoạn trước đó.
- Tiêu hao nguyên vật liệu vượt định mức BOM: Hiện tượng công nhân thao tác thủ công gây đổ vỡ, cân đo sai tỷ lệ phối trộn hoặc thiết bị sai lệch dung sai cơ khí khiến dây chuyền tiêu tốn khối lượng nguyên liệu lớn hơn nhiều so với thiết kế lý thuyết.
- Lãng phí năng lượng vô hình: Việc duy trì thiết bị chạy không tải trong thời gian dài, rò rỉ đường ống khí nén, hoặc hệ thống lò hơi vận hành ở dải nhiệt độ kém tối ưu khiến hóa đơn tiền điện, than và khí đốt tăng vọt ngoài tầm kiểm soát.
Sự cố dừng máy đột ngột
Ma trận các phương pháp kiểm soát chi phí sản xuất hiện đại
Doanh nghiệp có thể lựa chọn và phối hợp linh hoạt các phương pháp quản trị chi phí kinh điển dưới đây dựa trên đặc thù mô hình sản xuất:
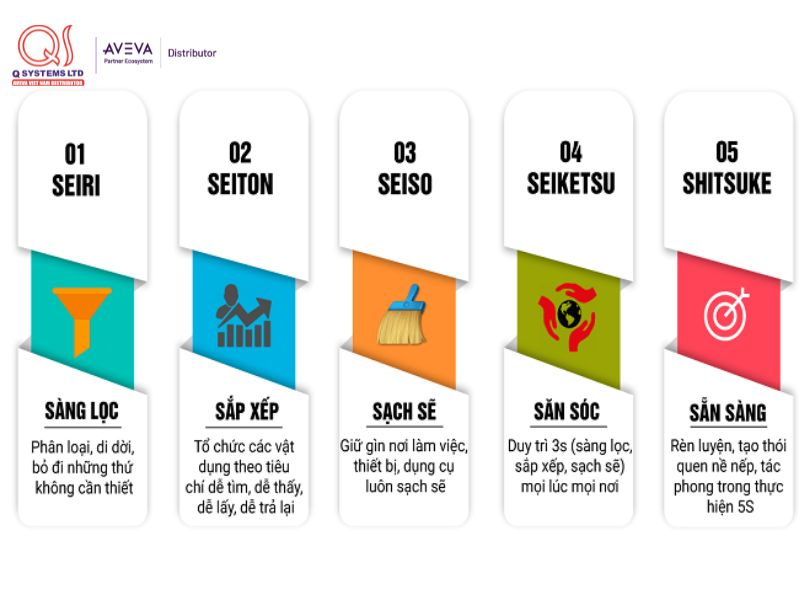
Phương pháp sản xuất tinh gọn
Giải pháp số hóa kiểm soát chi phí sản xuất theo thời gian thực với AVEVA
Khi dữ liệu sản xuất và chi phí chỉ được tổng hợp theo kỳ, doanh nghiệp có thể phát hiện chậm các sai lệch về tiêu hao nguyên vật liệu, tỷ lệ sản phẩm lỗi hoặc hiệu suất thiết bị. Sự chậm trễ này khiến nhà quản lý khó can thiệp kịp thời trước các sai lệch, dẫn đến chi phí phát sinh ngoài kế hoạch.
Hệ sinh thái phần mềm công nghiệp từ AVEVA mang đến lời giải toàn diện, giúp số hóa và kiểm soát chi phí tức thời qua 3 trụ cột vai trò - lợi ích cốt lõi:
- Kiểm soát hao phí nguyên vật liệu tức thời với AVEVA MES / MOM:
- Thu thập dữ liệu tự động: Kết nối trực tiếp với cảm biến và máy móc hiện trường để ghi nhận chính xác lượng vật tư nạp vào theo từng lệnh sản xuất.
- Đối chiếu định mức thời gian thực: Tự động so sánh lượng tiêu hao thực tế với định mức kỹ thuật (BOM).
- Cảnh báo vượt ngưỡng: Kích hoạt cảnh báo số ngay lập tức tới quản đốc khi phát hiện tỷ lệ hao hụt vượt dung sai cho phép, ngăn chặn tình trạng thất thoát kéo dài suốt ca làm việc.
- Tối ưu chi phí bảo trì và nâng cao OEE cùng AVEVA APM:
- Chuyển dịch sang bảo trì dự đoán (Predictive Maintenance): Ứng dụng trí tuệ nhân tạo trong sản xuất (AI) liên tục phân tích dữ liệu rung động, nhiệt độ để phát hiện sớm các bất thường cơ học.
- Chủ động ngăn ngừa sự cố: Dự báo chính xác nguy cơ hỏng hóc trước khi máy dừng đột ngột, giúp nhà máy lên lịch sửa chữa vào giờ nghỉ giữa ca thay vì phải "chữa cháy" khẩn cấp với chi phí đắt đỏ.
- Tinh gọn kho vật tư phụ tùng: Tối ưu hóa kế hoạch thay thế và dự trữ phụ tùng MRO, kéo dài tuổi thọ thiết bị và triệt tiêu thời gian chết (unplanned downtime).
- Giám sát và cắt giảm lãng phí năng lượng thông minh:
- Đồng bộ dữ liệu đa nguồn: Kết nối đồng thời chỉ số tiêu thụ điện, hơi nóng, khí nén với dữ liệu vận hành và sản lượng đầu ra thực tế.
- Bóc tách chi phí trên từng đơn vị sản phẩm: Theo dõi xu hướng và so sánh định mức tiêu thụ năng lượng giữa các công đoạn hoặc giữa các ca trực.
- Tối ưu hóa phụ tải: Chỉ ra chính xác các điểm nghẽn hoặc cụm máy đang tiêu tốn nhiều năng lượng nhất, tạo cơ sở để điều chỉnh phụ tải và cắt giảm hóa đơn năng lượng hàng tháng.
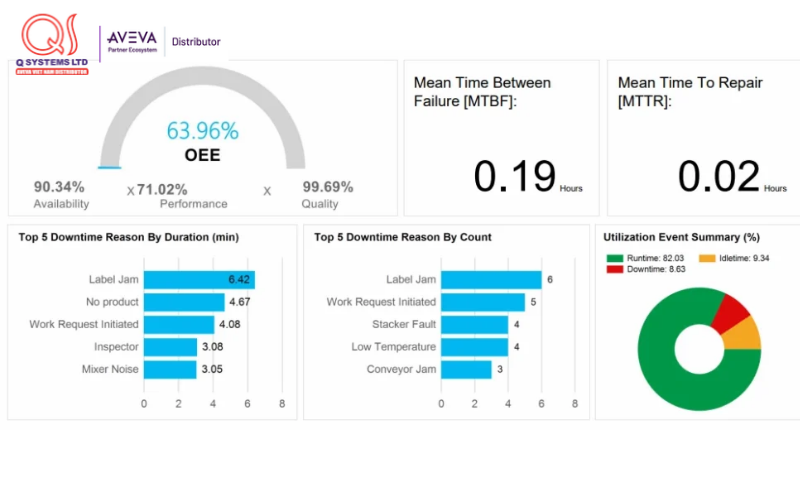
AVEVA MOM có tính năng báo cáo tổng quan hiệu suất và nguyên nhân
Xem thêm: KPI sản xuất là gì? Trọn bộ công thức tính và cách xây dựng KPI phù hợp
Quy trình 5 bước triển khai chiến lược kiểm soát chi phí tại nhà máy
Việc hiện thực hóa mục tiêu tối ưu hóa chi phí sản xuất đòi hỏi lộ trình triển khai bài bản qua 5 bước:
- Phân rã cấu trúc chi phí hiện tại và chuẩn hóa bộ định mức kỹ thuật: Rà soát lại toàn bộ định mức nguyên vật liệu BOM, thời gian chu kỳ máy (Cycle Time), định mức nhân công và lượng tiêu thụ năng lượng chuẩn trên từng đơn vị sản phẩm.
- Lắp đặt cảm biến và số hóa khâu đo lường dữ liệu: Triển khai các thiết bị đo đếm điện năng, lưu lượng khí nén và kết nối PLC để thu thập dữ liệu vận hành từ sàn máy theo thời gian thực.
- Thiết lập các ngưỡng cảnh báo chênh lệch chi phí (Variance Alerts): Cấu hình các quy tắc trên phần mềm điều hành xưởng để tự động phát tín hiệu cảnh báo ngay khi lượng tiêu hao hoặc tỷ lệ lỗi vượt quá dung sai cho phép.
- Tổ chức đánh giá chênh lệch chi phí định kỳ: Duy trì các cuộc họp giao ban ngắn theo ca hoặc ngày làm việc để phân tích nguyên nhân gốc rễ (Root Cause) của những khoản chi phí phát sinh bất thường.
- Thúc đẩy các chiến dịch cải tiến Kaizen: Khuyến khích đội ngũ kỹ thuật và công nhân đề xuất giải pháp tinh gọn quy trình, giảm thời gian chuyển đổi mã hàng và cập nhật lại bộ định mức kỹ thuật chuẩn xác hơn.
Giải pháp tối ưu chi phí sản xuất toàn diện từ Q Systems
Kiểm soát chi phí sản xuất không đồng nghĩa với việc cắt giảm tùy tiện gây ảnh hưởng đến chất lượng sản phẩm hay an toàn lao động, mà là nghệ thuật nhận diện và loại bỏ triệt để các lãng phí vận hành dựa trên dữ liệu minh bạch. Việc số hóa toàn diện khâu theo dõi tiêu hao nguyên vật liệu, tối ưu hóa năng lượng và bảo dưỡng thiết bị theo thời gian thực chính là chìa khóa để bảo vệ biên lợi nhuận của doanh nghiệp.
Với năng lực phân phối và triển khai các giải pháp phần mềm quản trị sản xuất hàng đầu từ thương hiệu quốc tế AVEVA, Q Systems luôn sẵn sàng đồng hành cùng các nhà máy trên hành trình số hóa và tối ưu hóa chi phí vận hành.
Hãy liên hệ ngay với đội ngũ chuyên gia của Q Systems hôm nay để được khảo sát thực địa hiện trường, đánh giá các điểm thất thoát chi phí và trải nghiệm demo các giải pháp công nghệ điều hành sản xuất thông minh!